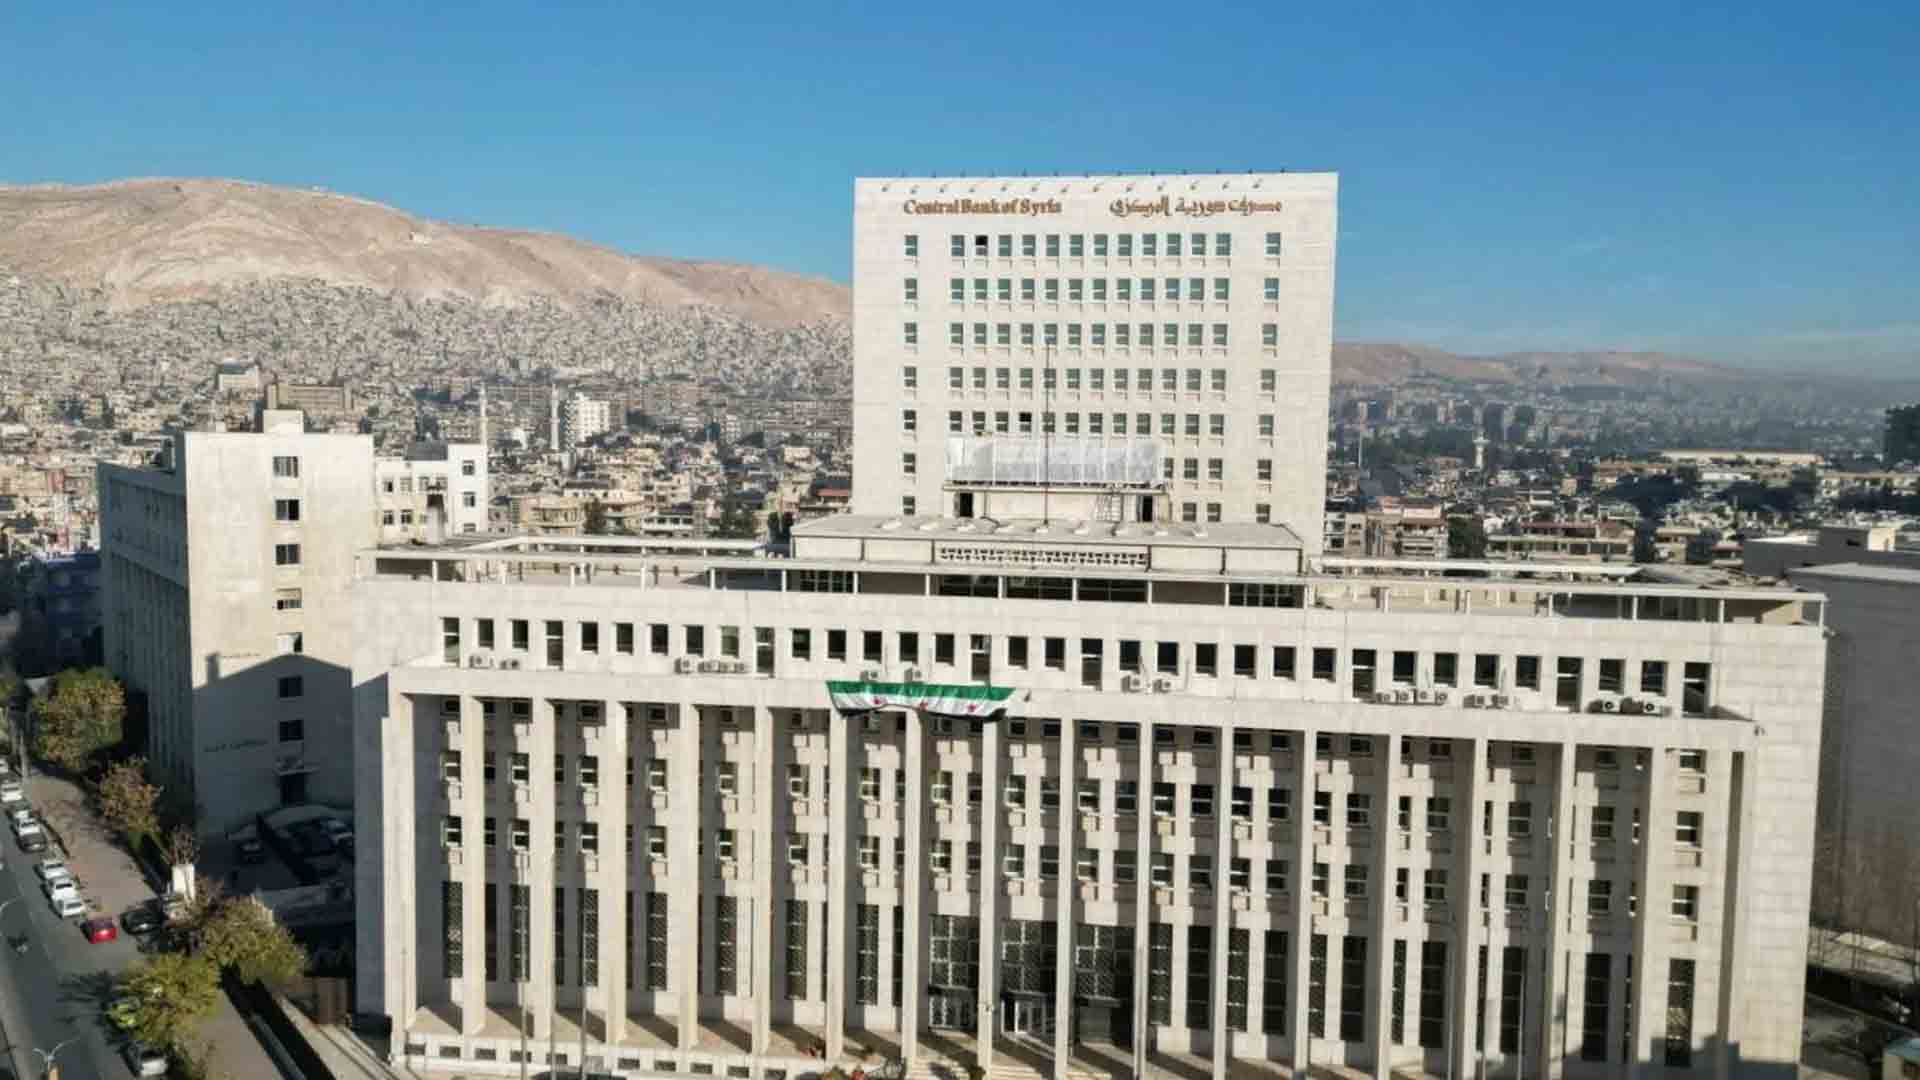
أصدر مصرف سوريا المركزي القرار رقم (748/ل إ) لعام 2026، المتضمن الضوابط والمعايير الناظمة للعمولات والرسوم التي تتقاضاها المصارف لقاء الخدمات والمنتجات المصرفية، بما يعزز الشفافية والعدالة في التسعير، ويحفظ حقوق العملاء.
وألزم المركزي المؤسسات المالية المصرفية بإعداد واعتماد سياسات وإجراءات مكتوبة ومفصلة لتحديد وتسعير العمولات والرسوم المفروضة على الخدمات والمنتجات المصرفية، على أن تتضمن كحد أدنى الأسس والمعايير المعتمدة في تحديد أسعار العمولات والرسوم، ومنهجية احتساب تكلفة كل خدمة أو منتج بما يشمل التكاليف المباشرة وغير المباشرة والعناصر الأخرى ذات الصلة.
كما تشمل هذه السياسات بيان المكونات والعناصر الداخلة في تركيب السعر النهائي سواء كانت مبالغ مقطوعة أم نسباً مئوية أو قيماً متغيرة، وتحديد الخدمات والإجراءات التشغيلية التي تقابل كل عمولة وبيان مراحل تنفيذها، إضافة إلى آلية المراجعة الدورية للعمولات وتوثيق مبررات أي تعديل يطرأ عليها، وتحديد الصلاحيات والمسؤوليات الداخلية المتعلقة باعتماد العمولات وتعديلها ومراقبة تطبيقها.
ويرافق هذه السياسات ملحقاً فنياً تفصيلياً يتضمن تعريفاً واضحاً لكل عمولة والخدمة المقابلة لها وطريقة احتسابها والعناصر المكونة لسعرها، على أن تلتزم المصارف بتزويد مفوضية الحكومة لدى المصارف بهذه السياسات وملاحقها خلال مدة أقصاها شهر واحد من تاريخ نفاذ هذا القرار وبأي تعديلات لاحقة تطرأ عليها.
وعند إعداد مصفوفة العمولات وتحديد قيمها، تلتزم المؤسسات المالية المصرفية بأن تكون العمولة مبررة ومتناسبة مع طبيعة الخدمة أو المنتج والتكاليف المرتبطة بتقديمه دون أن تتضمن مبالغ مبالغاً بها أو غير مستندة إلى مبررات اقتصادية أو تشغيلية واضحة.
كما تقضي الضوابط بمراعاة مبادئ العدالة والشفافية والتناسب وعدم تحميل فئات معينة من العملاء أعباء غير مبررة مقارنة بطبيعة الخدمات المقدمة لهم أو حجم تعاملاتهم، وأن تكون العمولة المعلنة مقابل الخدمة شاملة لجميع الإجراءات والمراحل اللازمة لتقديمها دون تقاضي عمولات فرعية أو إضافية تحت مسميات مختلفة عن الخدمة ذاتها.
ويحظر القرار فرض أي عمولات إضافية مقابل خدمات أو إجراءات تعد جزءاً أساسياً ومتكاملاً من الخدمة الأصلية، مع مراعاة التكاليف المستقلة التي تتقاضاها جهات خارجية لقاء خدمات منفصلة شريطة الإفصاح عنها مسبقاً وبيان طبيعتها وقيمتها أو آلية احتسابها. ويتوجب كذلك مراعاة استقرار أسعار العمولات وعدم تعديلها بصورة متكررة دون مبررات موضوعية، وتشجيع استخدام القنوات والأدوات الإلكترونية من خلال تقديم أسعار تفضيلية للخدمات المنفذة عبرها مقارنة بالخدمات المنفذة بالوسائل التقليدية متى كان ذلك ممكناً تشغيلياً، وتحديد العمولة كمبلغ مقطوع أو نسبة مئوية أو وفق آلية احتساب أخرى واضحة تتناسب مع طبيعة الخدمة.
المحظورات وضوابط الباقات المصرفية
يحظر على المؤسسات المالية المصرفية فرض أو تسجيل أي عمولة على الحسابات الجارية لمجرد عدم وجود رصيد كاف فيها إذا كان من شأن ذلك إنشاء رصيد مدين على العميل دون وجود خدمة فعلية أو أساس تعاقدي مشروع ومعلن.
كما يحظر فرض أي عمولة لا تقابل خدمة فعلية مقدمة للعميل، أو لا تستند إلى موافقته المسبقة متى كانت الخدمة اختيارية، أو لا تستند إلى أساس تعاقدي أو تنظيمي واضح.
ولا يجوز استخدام مسميات مختلفة مثل رسوم إدارة الحساب أو رسوم الخدمة أو الاشتراك للتحايل على الضوابط الواردة في القرار أو فرض مبالغ عن خدمات غير مقدمة.
ويحظر أيضاً على المؤسسات المالية المصرفية تقاضي أي عمولات أو رسوم، بصورة مباشرة أو غير مباشرة، من العامل أو جهة العمل لقاء فتح الحسابات اللازمة لتوطين الرواتب أو استقبال ملفات الرواتب أو تحويلها أو إيداعها في حسابات المستفيدين أو صرفها لهم، على ألا يشمل هذا الحظر الخدمات المصرفية الأخرى المستقلة التي يطلبها العميل بإرادته ولا تعد جزءاً من خدمة توطين الراتب شريطة الإفصاح المسبق عن تكلفتها والحصول على موافقة العميل عليها وعدم ربط تقديم خدمة توطين الراتب بالحصول على تلك الخدمات.
وفيما يتعلق بالباقات المصرفية، يجوز للمؤسسات المالية المصرفية تصميم وتقديم باقات متكاملة من الخدمات المصرفية وفقاً لاحتياجات العملاء شريطة الالتزام بتحديد الخدمات المشمولة في كل باقة بصورة واضحة ودقيقة، وتحديد قيمة الاشتراك أو العمولة ودورية استحقاقها والمدة التي تغطيها، مع الإفصاح المسبق عن أي خدمات أو رسوم لا تشملها الباقة. ويتطلب تقديم الباقات الحصول على موافقة صريحة ومسبقة من العميل على الاشتراك وعدم إدراجها تلقائياً ضمن الحسابات، وتمكين العميل من الاطلاع على شروط الاشتراك وآلية إلغائه أو تعديله.
ويقتصر تقاضي ما يسمى عمولة “إدارة الحساب” على الاشتراك في باقة خدمات مصرفية محددة وواضحة مقابل خدمات فعلية مشمولة فيها وبموافقة العميل المسبقة، حيث لا يجوز استخدام هذا المسمى لتقاضي رسوم دورية عن مجرد الاحتفاظ بالحساب.
الإفصاح وإجراءات تعديل العمولات
ألزم المركزي المؤسسات المالية المصرفية بالإفصاح للعميل بصورة واضحة ومفهومة عن جميع العمولات والرسوم والتكاليف التي قد يتحملها لقاء الخدمات والمنتجات المصرفية قبل البدء بتنفيذ الخدمة أو إبرام العقد حسب طبيعتها.
كما ألزمها بنشر مصفوفة العمولات المحدثة في أماكن بارزة داخل الفروع بالوسائل المناسبة وعلى المواقع والمنصات الإلكترونية الرسمية للمصرف بما يتيح للعملاء الاطلاع عليها بسهولة. ويتوجب إشعار العملاء مسبقاً بأي تعديل يطرأ على العمولات أو الرسوم قبل تاريخ سريانه بمدة لا تقل عن خمسة أيام عمل عبر القنوات المعتمدة لدى المصرف، مع عدم تطبيق أي تعديل على العمولات بأثر رجعي ومراعاة الأحكام التعاقدية النافذة والخاصة بالخدمات أو المنتجات القائمة. وألزم المركزي المصارف بتزويد مفوضية الحكومة لدى المصارف بمصفوفة العمولات المعتمدة لديها مرفقة بالسياسات والملحق الفني عبر البريد الرسمي والربط الشبكي المعتمد مع مصرف سوريا المركزي أو أي وسيلة أخرى تحددها المفوضية.
وعند رغبة المؤسسات المالية المصرفية في تعديل العمولات، ألزمها المركزي بإخطار مفوضية الحكومة لدى المصارف بأي تعديل مقترح على مصفوفة العمولات قبل تطبيقه مرفقاً بالمبررات الكمية والاقتصادية والتشغيلية التي استند إليها التعديل وبما يتوافق مع السياسات المعتمدة والملحق الفني التفصيلي.
ويجب أن يتضمن الإخطار كحد أدنى بيان العمولة أو الرسم المطلوب تعديله، والقيمة الحالية والقيمة المقترحة ونسبة التغيير، والمبررات التي تستند إليها الزيادة أو التعديل، وأثر التعديل على العملاء والخدمات المعنية، وتاريخ التطبيق المقترح.
ولا يعفي تقديم الإخطار المصرف من الالتزام بالضوابط والمعايير المنصوص عليها في هذا القرار، كما لا يحول دون ممارسة مصرف سوريا المركزي لصلاحياته الرقابية والتنظيمية وفق التشريعات النافذة.
الرقابة وتوفيق الأوضاع والنفاذ
تتولى مفوضية الحكومة لدى المصارف متابعة تنفيذ أحكام القرار ومراجعة سياسات التسعير ومصفوفات العمولات ومدى توافقها مع المعايير والضوابط المحددة فيه. ولها في سبيل ذلك وضمن صلاحياتها القانونية طلب البيانات والإيضاحات والمستندات اللازمة للتحقق من أسس تحديد العمولات وتكاليف الخدمات المرتبطة بها، وطلب إعادة دراسة أو تبرير أي عمولة أو رسم ترى أنه لا يتوافق مع أحكام القرار، ومطالبة المصرف بتعديل أي عمولة أو إجراء أو ممارسة تخالف أحكام القرار خلال المهلة التي تحددها، ومتابعة مدى التزام المصارف بالإفصاح للعملاء وتطبيق مصفوفات العمولات المعتمدة لديها. وألزم المركزي المؤسسات المالية المصرفية بالاستجابة لطلبات مفوضية الحكومة وتقديم المعلومات المطلوبة ضمن المهل المحددة وتنفيذ التوجيهات الصادرة عنها وفقاً للصلاحيات المقررة قانوناً.
وألزم المركزي المؤسسات المالية المصرفية بتوفيق أوضاعها وسياساتها وإجراءاتها ومصفوفات عمولاتها بما يتوافق مع أحكام القرار خلال مدة أقصاها شهر واحد من تاريخ نفاذه، وتزويد مفوضية الحكومة بالسياسات والمصفوفات المعدلة خلال هذه المدة واتخاذ الإجراءات اللازمة لتعديل أي ممارسة أو عمولة لا تتوافق مع أحكامه. ويعتبر هذا القرار نافذاً من تاريخ صدوره، وتلغى اعتباراً من تاريخ انتهاء مهلة توفيق الأوضاع جميع الأحكام والتعليمات والقرارات السابقة الصادرة عن مصرف سوريا المركزي التي تتعارض مع أحكامه، وذلك في حدود التعارض مع مراعاة التشريعات الأعلى مرتبة.
الوطن – أسرة التحرير