|
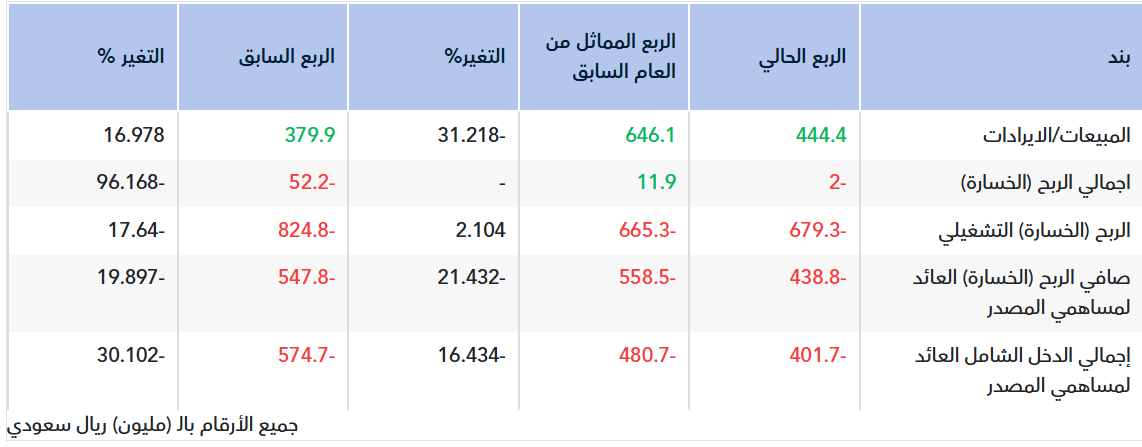
يعود التحول من صافي ربح إلى صافي خسارة بشكل رئيس إلى:
- انخفاض الكميات المباعة لمعظم المنتجات.
- تسجيل هبوط في قيمة الأصول غير المالية لشركات المجموعة التابعة بمبلغ 886 مليون ريال سعودي (تبلغ حصة التصنيع 494 مليون ريال سعودي) وهي الشركة السعودية لمونمرات الأكريليك المحدودة "سامكو" وشركة الصناعات المتطورة لأعمال الصهر المحدودة "أسيك (سلاقر)".
- ارتفاع حصة المجموعة في خسائر المشاريع المشتركة في ظل التحديات التي يواجهها القطاع والتحديات اللوجستية، بالإضافة إلى أعمال الصيانة المجدولة وأنشطة توسعة المشاريع المتعلقة بالشركة السعودية للإيثيلين والبولي إيثيلين (“SEPC”).
- انخفاض الايرادات المالية والاخرى.
وقد قابل هذه الآثار جزئيًا ما يلي:
- ارتفاع أسعار البيع لمعظم المنتجات.
- انخفاض حصة الشركة من خسائر احدى الشركات الزميلة (شركة ترونوكس القابضة) ويعود ذلك بشكل رئيس الى انخفاض مخصص الهبوط في قيمة الاستثمار.
- انخفاض تكلفة المبيعات بسبب انخفاض الكميات المباعه.
- انخفاض المصاريف العمومية والإدارية ومصاريف البيع وتكاليف الزكاة.
- ارتفاع أرباح العمليات غير المستمرة بالرغم من تسجيل خسارة عند الاستبعاد.
علما ان فترة المقارنة من العام السابق تضمّنت أثرًا إيجابيًا نتيجة لإعادة هيكلة ديون مجمع الأكريليك بمبلغ 2,029 مليون ريال سعودي (حصة التصنيع منه 1,061 مليون ريال سعودي).
|