تقرير أولي.. نتائج إیه إف جي ریتیل للربع الثالث 2026
بند
الفترة الحالية
الفترة المماثلة من العام السابق
التغير%
المبيعات/الايرادات
3,904.7
3,672
6.337
اجمالي الربح (الخسارة)
1,220.4
1,189.4
2.606
الربح (الخسارة) التشغيلي
133.1
39.4
237.817
صافي الربح (الخسا...
5 نوفمبر 202615 د للقراءة83
بند
الفترة الحالية
الفترة المماثلة من العام السابق
التغير%
المبيعات/الايرادات
3,904.7
3,672
6.337
اجمالي الربح (الخسارة)
1,220.4
1,189.4
2.606
الربح (الخسارة) التشغيلي
133.1
39.4
237.817
صافي الربح (الخسارة) العائد لمساهمي المصدر
-233.1
-239.4
-2.631
إجمالي الدخل الشامل العائد لمساهمي المصدر
-231.4
-223
3.766
إجمالي حقوق الملكية (بعد استبعاد الحصص غير المسيطرة)
-1,837.6
-1,331
38.061
ربحية (خسارة) السهم
-2.03
-2.09
جميع الأرقام بالـ (مليون) ريال سعودي
بند
القيمة
النسبة من رأس المال
مكاسب (خسائر) التغير في القيمة العادلة للعقارات الاستثمارية
-
-
الخسائر المتراكمة
-2,493.5
-217.3
جميع الأرقام بالـ (مليون) ريال سعودي
بند
توضيح
يعود سبب الارتفاع (الانخفاض) في المبيعات/ الإيرادات خلال الربع الحالي مقارنة بالربع المماثل من العام السابق
ارتفعت إيرادات المجموعة خلال الربع الثالث من عام 2026 بنسبة 6.0% على أساس سنوي لتصل إلى 1,281.4 مليون ريال سعودي، مقارنة بـ 1,208.9 مليون ريال سعودي في الربع الثالث من عام 2025، مع تسجيل نمو على أساس المثل بالمثل بنسبة 8.0%. ويعزى هذا الأداء إلى النمو الإيجابي في المملكة العربية السعودية والأسواق الدولية، وإلى المساهمة الأوسع من فئات الأعمال المختلفة ضمن محفظة المجموعة. وعلى مستوى المجموعة، سجلت علامة "زارا" نمواً في المبيعات على أساس المثل بالمثل بنسبة 7.4%، وحققت محفظة العلامات التجارية الأخرى التابعة لمجموعة "إنديتكس" نمواً على أساس المثل بالمثل بنسبة 3.7%، كما سجلت العلامات التجارية خارج محفظة "إنديتكس" نمواً على أساس المثل بالمثل بنسبة 20.6% بدعم من فئات الإلكترونيات (+24.2%)، والرياضة والتجميل وأنماط الحياة (+32.9%)، وغيرها من فئات الأزياء (+14.2%).
• ارتفعت الإيرادات في المملكة العربية السعودية باستثناء قطاع الأغذية والمشروبات بنسبة 4.5% على أساس سنوي لتصل إلى 713.9 مليون ريال سعودي، مقارنة بـ 683.4 مليون ريال سعودي في الربع الثالث من عام 2025، مع تسجيل نمو على أساس المثل بالمثل بنسبة 6.9%. وحافظت المجموعة على أداء إيجابي خلال الربع الثالث، على الرغم من أن الربع الثالث يُعد عموماً فترة غير موسمية نسبياً وتشمل عروض التخفيضات الصيفية، وجاء هذا الأداء مدعوماً بارتفاع متوسط قيمة المعاملات. وسجلت فئات الإلكترونيات، بقيادة "ألف" (شريك Apple الأول)، نمواً على أساس المثل بالمثل بنسبة 24.2% مدفوعةً باستمرار الطلب القوي على منتجات Apple بما في ذلك إطلاق المنتجات الجديدة، بينما سجلت فئات الرياضة والتجميل وأنماط الحياة نمواً بنسبة 44.7%، وسجلت فئات الأزياء الأخرى نمواً بنسبة 32.0%. وحققت محفظة العلامات التجارية التابعة لمجموعة "إنديتكس" خلال الربع الثالث من عام 2026 نمواً على أساس المثل بالمثل بنسبة 0.6%، بما في ذلك علامة "زارا" بنسبة 3.8%.
• ارتفعت إيرادات الأسواق الدولية بنسبة 10.9% على أساس سنوي لتصل إلى 489.9 مليون ريال سعودي، مقارنة بـ 441.7 مليون ريال سعودي في الربع الثالث من عام 2025، مع تسجيل نمو على أساس المثل بالمثل بنسبة 11.4%، ما يعكس الطلب القوي على محفظة العلامات التجارية التابعة لمجموعة "إنديتكس" في أسواق رابطة الدول المستقلة، حيث تتمتع المجموعة بحضور قوي. وتصدرت كل من أرمينيا (+16.6%) وجورجيا (+15.2%) وأوزبكستان (+11.9%) قائمة الأسواق الأكثر نمواً في الإيرادات، بينما حققت محفظة العلامات التجارية التابعة لمجموعة "إنديتكس" نمواً في المبيعات على أساس المثل بالمثل بنسبة 12.5%.
• انخفضت إيرادات قطاع الأغذية والمشروبات بنسبة 7.6% على أساس سنوي لتصل إلى 77.5 مليون ريال سعودي، مقارنة بـ 83.9 مليون ريال سعودي في الربع الثالث من عام 2025، ويعزى ذلك بشكل رئيسي إلى ترشيد المحفظة وما ارتبط به من إغلاق للمتاجر. وعلى أساس المثل بالمثل، لم تتراجع محفظة قطاع الأغذية والمشروبات ككل سوى بنسبة 1.5% خلال الربع. وواصلت علامة "صب واي" تحقيق نمو مزدوج الرقم بنسبة 10.7% على أساس المثل بالمثل، مدعوماً بمبادرات تحسين القيمة في قوائم الطعام. بينما أظهرت علامة "سينابون" تحسناً في الأداء عقب الحملات التسويقية الموجّهة والعروض القائمة على القيمة.
• ارتفعت إيرادات المبيعات عبر القنوات الإلكترونية بنسبة 8.0% على أساس سنوي لتصل إلى 102.3 مليون ريال سعودي، مقارنة بـ 94.7 مليون ريال سعودي في الربع الثالث من عام 2025، لترتفع بذلك مساهمة المبيعات عبر القنوات الإلكترونية في إجمالي إيرادات المجموعة إلى 8.0% مقابل 7.8% في الربع الثالث من عام 2025. وجاء هذا النمو مدفوعاً بأداء شريك Apple الأول "ألف"، حيث ارتفعت المبيعات عبر القنوات الإلكترونية بنسبة 42.8% على أساس سنوي، بينما ارتفعت مبيعات "زارا" عبر الإنترنت بنسبة 2.4%.
يعود سبب الارتفاع ( الانخفاض ) في صافي الربح خلال الربع الحالي مقارنة مع الربع المماثل من العام السابق إلى
انخفض صافي الخسارة العائد للمساهمين بنسبة 23.5% على أساس سنوي ليصل إلى 99.2 مليون ريال سعودي في الربع الثالث من عام 2026، مقارنة بصافي خسارة قدرها 129.6 مليون ريال سعودي في الربع الثالث من عام 2025. ويعزى ذلك بشكل رئيسي إلى:
• ارتفاع إجمالي الربح بنسبة 4.5% على أساس سنوي ليصل إلى 367.7 مليون ريال سعودي، مدعوماً بنمو الإيرادات.
• انخفاض مصروفات البيع والمصروفات العامة والإدارية بنسبة 10.9% على أساس سنوي لتصل إلى 341.1 مليون ريال سعودي، مقارنة بـ 382.7 مليون ريال سعودي في الربع الثالث من عام 2025. ويعكس ذلك بشكل رئيسي انخفاض المصروفات العامة والإدارية بنسبة 40.5%، حيث تضمن الربع الثالث من عام 2025 ما يقارب 28 مليون ريال سعودي من الرسوم المهنية غير المتكررة المتعلقة بخطة التحول وإعادة التمويل، إلى جانب انخفاض مصروفات البيع والتوزيع بنسبة 2.4%، بما في ذلك خفض لمرة واحدة في مصروفات الإيجار بقيمة 19 مليون ريال سعودي نتيجة خصومات الإيجار التي تم التفاوض عليها.
• انخفاض المصروفات التشغيلية الأخرى بنسبة 60.2% على أساس سنوي لتصل إلى 2.8 مليون ريال سعودي، مقارنة بـ 7.1 مليون ريال سعودي في الربع الثالث من عام 2025، ويعزى ذلك بشكل رئيسي إلى عدم تسجيل خسائر صرف العملات الأجنبية التي بلغت 8.1 مليون ريال سعودي في الربع الثالث من عام 2025.
• ارتفاع الإيرادات التشغيلية الأخرى إلى 9.7 مليون ريال سعودي مقارنة بـ 4.9 مليون ريال سعودي في الربع الثالث من عام 2025، ويعزى ذلك بشكل رئيسي إلى تحقيق أرباح بقيمة 9.9 مليون ريال سعودي ناتجة عن إعادة تقييم عقود الإيجار في الربع الثالث من عام 2026.
• ارتفاع صافي التكاليف التمويلية بنسبة 25.7% على أساس سنوي لتصل إلى 108.1 مليون ريال سعودي، مقارنة بـ 86.0 مليون ريال سعودي في الربع الثالث من عام 2025، ويعكس ذلك الأثر الكامل للتسهيلات التمويلية التي تم الحصول عليها خلال عام 2025.
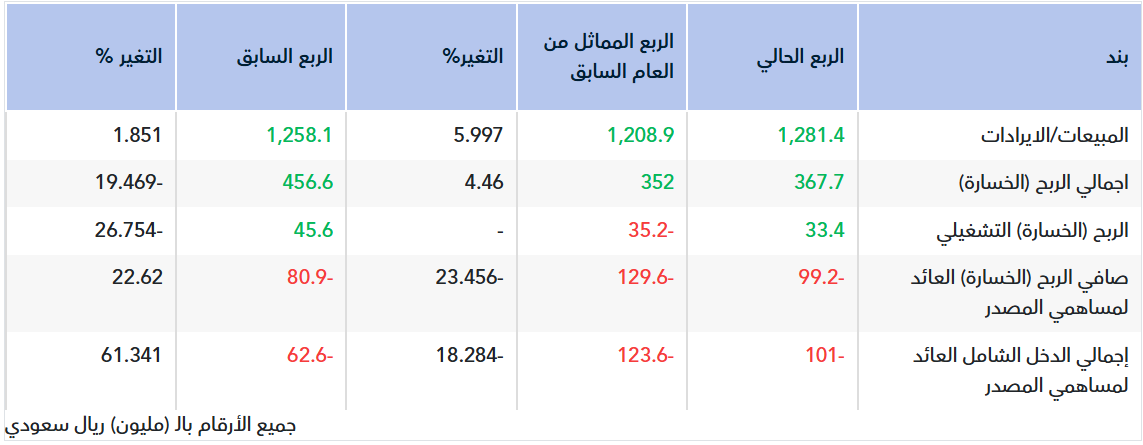
يعود سبب الارتفاع (الانخفاض) في المبيعات/ الإيرادات خلال الربع الحالي مقارنة بالربع السابق
ارتفعت إيرادات المجموعة خلال الربع الثالث من عام 2026 بنسبة 1.8% على أساس ربع سنوي، لتصل إلى 1,281.4 مليون ريال سعودي، مقارنةً بـ 1,258.1 مليون ريال سعودي خلال الربع الثاني من عام 2026. وجاء هذا النمو مدفوعاً بارتفاع إيرادات الأسواق الدولية وقطاع الأغذية والمشروبات، بما عوّض تراجع الإيرادات في المملكة العربية السعودية، علماً بأن الربع الثاني من عام 2026 شهد نشاط تجاري مكثف خلال موسمي عيد الأضحى المبارك والحج.
• انخفضت الإيرادات في المملكة العربية السعودية باستثناء قطاع الأغذية والمشروبات خلال الربع الثالث من عام 2026 بنسبة 6.3% على أساس ربع سنوي لتبلغ 713.9 مليون ريال سعودي، مقارنةً بـ 762.2 مليون ريال سعودي خلال الربع الثاني من عام 2026، نظراً لأن الربع الثاني من عام 2026 تضمن فترتي عيد الأضحى المبارك والحج. ويُعد الربع الثالث عادةً فترة غير موسمية للنشاط التجاري، كما تضمن عروض التخفيضات الصيفية.
• ارتفعت إيرادات الأسواق الدولية خلال الربع الثالث من عام 2026 بنسبة 15.6% على أساس ربع سنوي، لتصل إلى 489.9 مليون ريال سعودي، مقارنةً بـ 423.9 مليون ريال سعودي خلال الربع الثاني من عام 2026، مدعومةً باستمرار الزخم في الأسواق الدولية الرئيسية ولا سيما جورجيا (+30.7% على أساس ربع سنوي) وأرمينيا (+17.7% على أساس ربع سنوي).
• ارتفعت إيرادات قطاع الأغذية والمشروبات خلال الربع الثالث من عام 2026 بنسبة 7.7% على أساس ربع سنوي لتصل إلى 77.5 مليون ريال سعودي، مقارنةً بـ 72.0 مليون ريال سعودي خلال الربع الثاني من عام 2026، وجاء ذلك مدعوماً باستمرار نمو أداء "صب واي" وتحسن أداء "سينابون" عقب تنفيذ حملات تسويقية موجّهة وعروض تحسين القيمة.
• ارتفعت المبيعات عبر القنوات الإلكترونية خلال الربع الثالث من عام 2026 بنسبة 2.0% على أساس ربع سنوي لتصل إلى 102.3 مليون ريال سعودي، مقارنةً بـ 100.4 مليون ريال سعودي خلال الربع الثاني من عام 2026، مع استقرار مساهمة المبيعات الإلكترونية عند 8.0% من إجمالي إيرادات المجموعة. وجاء هذا الأداء مدعوماً بنمو مبيعات علامة الإلكترونيات "ألف" (شريك Apple الأول)، حيث ارتفعت مبيعاتها الإلكترونية بنسبة 46.2% على أساس ربع سنوي.
يعود سبب الارتفاع (الانخفاض) في صافي الربح خلال الربع الحالي مقارنة بالربع السابق
ارتفع صافي الخسارة العائد للمساهمين خلال الربع الثالث من عام 2026 بنسبة 22.6% على أساس ربع سنوي ليصل إلى 99.2 مليون ريال سعودي، مقارنةً بـ 80.9 مليون ريال سعودي خلال الربع الثاني من عام 2026، ويُعزى ذلك بشكل رئيسي إلى:
• انخفاض إجمالي الربح بنسبة 19.5% على أساس ربع سنوي ليصل إلى 367.7 مليون ريال سعودي، مقارنة بـ 456.6 مليون ريال سعودي في الربع الثاني من عام 2026. ويُعزى ذلك بشكل أساسي إلى تأثير العروض الترويجية في نهاية الموسم، والتي ساهمت في ارتفاع تكلفة الإيرادات بنسبة 14.0% على أساس ربع سنوي.
• انخفاض مصروفات البيع والمصروفات العامة والإدارية خلال الربع الثالث من عام 2026 بنسبة 15.7% على أساس ربع سنوي لتصل إلى 341.1 مليون ريال سعودي، مقارنةٍ بـ 404.5 مليون ريال سعودي في الربع الثاني من عام 2026. ويعزى ذلك بشكل أساسي إلى غياب خسائر انخفاض قيمة الأصول غير المالية البالغة 55.0 مليون ريال سعودي المسجلة في الربع الثاني من عام 2026، مقارنةً بـ 4.2 مليون ريال سعودي في الربع الثالث من عام 2026، إلى جانب خفض لمرة واحدة في مصروفات الإيجار بقيمة 19 مليون ريال سعودي نتيجة خصومات الإيجار التي تم التفاوض عليها لمرة واحدة في الربع الثالث من عام 2026 بقيمة 19 مليون ريال سعودي نتيجة الحصول على خصم على الإيجار، وانخفاض المصروفات العامة والإدارية بنسبة 17.2%.
• انخفاض المصاريف التشغيلية الأخرى إلى 2.8 مليون ريال سعودي، مقارنةً بـ 5.8 مليون ريال سعودي خلال الربع الثاني من عام 2026، ويُعزى ذلك بشكل رئيسي إلى انخفاض المصروفات الضريبية.
• ارتفاع الإيرادات التشغيلية الأخرى إلى 9.7 مليون ريال سعودي، مقارنةً بـ 4.3 مليون ريال سعودي خلال الربع الثاني من عام 2026، ويُعزى ذلك بشكل أساسي إلى تحقيق مكاسب بقيمة 9.9 مليون ريال سعودي ناتجة عن إعادة تقييم عقود الإيجار.
• ارتفاع صافي التكاليف التمويلية إلى 108.1 مليون ريال سعودي، مقارنةً بـ 104.5 مليون ريال سعودي خلال الربع الثاني من عام 2026.
يعود سبب الارتفاع (الانخفاض) في المبيعات/ الإيرادات خلال الفترة الحالية مقارنة بالفترة المماثلة من العام السابق
ارتفعت إيرادات المجموعة بنسبة 6.3% على أساس سنوي لتصل إلى 3,904.7 مليون ريال سعودي خلال الأشهر التسعة الأولى من عام 2026، مقارنةً بـ 3,672.0 مليون ريال سعودي خلال الأشهر التسعة الأولى من عام 2025، مع تسجيل نمو بنسبة 7.9% على أساس المثل بالمثل. وجاء هذا الأداء مدعوماً بالنمو المستمر في المملكة العربية السعودية والأسواق الدولية، بالإضافة إلى المساهمة الأوسع لفئات الأعمال المختلفة عبر محفظة المجموعة. وعلى مستوى المجموعة، سجلت "زارا" ومحفظة مجموعة "إنديتكس" نمواً على أساس المثل بالمثل بنسبة 4.9%، في حين سجلت العلامات التجارية الأخرى خارج محفظة "إنديتكس" نمواً على أساس المثل بالمثل بنسبة 24.1%، بدعم من فئات الإلكترونيات (+34.0%)، والرياضة والتجميل وأنماط الحياة (+33.7%)، وفئات الأزياء الأخرى (+12.8%).
• ارتفعت الإيرادات في المملكة العربية السعودية باستثناء قطاع الأغذية والمشروبات خلال الأشهر التسعة الأولى من عام 2026 بنسبة 4.5% على أساس سنوي لتصل إلى 2,423.9 مليون ريال سعودي، مقارنةً بـ 2,319.9 مليون ريال سعودي خلال الأشهر التسعة الأولى من عام 2025، مسجلةً نمواً بنسبة 5.6% على أساس المثل بالمثل. وسجّل قطاع الإلكترونيات نمواً بنسبة 34.0% على أساس المثل بالمثل مدعوماً باستمرار الطلب القوي على منتجات Apple، بما في ذلك إطلاق المنتجات الجديدة، فيما سجّلت فئات الرياضة والتجميل وأنماط الحياة نمواً على أساس المثل بالمثل بنسبة 44.0%، وسجّلت فئات الأزياء الأخرى نمواً بنسبة 13.8%.
• ارتفعت إيرادات الأسواق الدولية بنسبة 14.2% على أساس سنوي لتصل إلى 1,261.7 مليون ريال سعودي، مقارنةً بـ 1,104.8 مليون ريال سعودي خلال الفترة نفسها من عام 2025، مع تسجيل نمو بنسبة 15.6% على أساس المثل بالمثل. ويعكس هذا الأداء قوة الطلب على محفظة العلامات التجارية التابعة لمجموعة "إنديتكس" في الأسواق الرئيسية لمنطقة رابطة الدول المستقلة حيث تتمتع المجموعة بحضور قوي. وتصدرت كل من أرمينيا (+24.4%)، وأوزبكستان (+19.0%)، وجورجيا (+17.5%) قائمة الأسواق الأكثر نمواً في الإيرادات، في حين سجلت محفظة العلامات التجارية التابعة لمجموعة "إنديتكس"في الأسواق الدولية نمواً على أساس المثل بالمثل بنسبة 16.5%.
• انخفضت إيرادات قطاع الأغذية والمشروبات بنسبة 11.4% على أساس سنوي لتصل إلى 219.1 مليون ريال سعودي، مقارنة بـ 247.3 مليون ريال سعودي خلال الأشهر التسعة الأولى من عام 2025، ويُعزى ذلك بشكل رئيسي إلى أثر ترشيد المحفظة وما ارتبط به من إغلاق للمتاجر. ونتيجة لذلك، تراجعت محفظة قطاع الأغذية والمشروبات بنسبة 6.6% على أساس المثل بالمثل خلال الأشهر التسعة الأولى من عام 2026. وسجّلت "صب واي" نمواً بنسبة 11.7% على أساس المثل بالمثل، بدعم من مبادرات تحسين القيمة في قوائم الطعام، فيما تحسّن أداء "سينابون" عقب الحملات التسويقية الموجّهة وعروض تحسين القيمة. ويخضع القطاع لبرنامج تحول يركز على تحسين اقتصاديات الوحدات التشغيلية، وتعزيز ملاءمة قوائم الطعام، وتحسين شبكة المتاجر.
• ارتفعت إيرادات المبيعات عبر القنوات الإلكترونية خلال الأشهر التسعة الأولى من عام 2026 بنسبة 10.1% على أساس سنوي لتصل إلى 319.7 مليون ريال سعودي، مقارنةً بـ 291مليون ريال سعودي خلال الفترة نفسها من عام 2025. وارتفعت مساهمة المبيعات الإلكترونية في إيرادات المجموعة من 7.9% إلى نحو 8.2%. وجاء هذا النمو مدعوماً بنمو مبيعات علامة "ألف" (شريك Apple الأول)، حيث ارتفعت مبيعاتها الإلكترونية بنسبة 63.2% على أساس سنوي، بينما نمت مبيعات "زارا" الإلكترونية بنسبة 6.6%.
يعود سبب الارتفاع ( الانخفاض ) في صافي الربح خلال الفترة الحالية مقارنة مع الفترة المماثلة من العام السابق إلى
انخفض صافي الخسارة العائد للمساهمين بنسبة 2.7% على أساس سنوي ليصل إلى 233.1 مليون ريال سعودي خلال الأشهر التسعة الأولى من عام 2026، مقارنةً بصافي خسارة بلغ 239.4 مليون ريال سعودي خلال الفترة نفسها من عام 2025، ويعود ذلك بشكل رئيسي إلى:
• ارتفاع إجمالي الربح خلال الأشهر التسعة الأولى من عام 2026 بنسبة 2.6% على أساس سنوي ليصل إلى 1,220.4 مليون ريال سعودي، مقارنةً بـ 1,189.4 مليون ريال سعودي خلال الأشهر التسعة الأولى من عام 2025، مدعوماً بنمو الإيرادات، حيث بلغ هامش إجمالي الربح 31.3% مقارنةً بـ 32.4% خلال الأشهر التسعة الأولى من عام 2025، وذلك نتيجة ارتفاع تكلفة الإيرادات بنسبة 8.1% على أساس سنوي.
• ارتفاع مصروفات البيع والمصروفات العامة والإدارية خلال الأشهر التسعة الأولى من عام 2026 بنسبة 1.7% على أساس سنوي لتصل إلى 1,096.2 مليون ريال سعودي، مقارنةً بـ 1,077.5 مليون ريال سعودي خلال الأشهر التسعة الأولى من عام 2025. ويعكس ذلك ارتفاع مصروفات البيع والتوزيع بنسبة 7.9%، بما في ذلك خسائر انخفاض قيمة الأصول غير المالية المسجلة بقيمة 59.2 مليون ريال سعودي (55.0 مليون ريال سعودي خلال الربع الثاني من عام 2026، و4.2 مليون ريال سعودي خلال الربع الثالث من عام 2026)، بالإضافة إلى ارتفاع مصروفات الإعلان والترويج، وتم تعويض ذلك جزئياً عبر انخفاض المصروفات العامة والإدارية بنسبة 23.0%.
• انخفاض المصروفات التشغيلية الأخرى خلال الأشهر التسعة الأولى من عام 2026 بنسبة 87.7% على أساس سنوي، لتصل إلى 11.2 مليون ريال سعودي مقارنةً بـ 91.2 مليون ريال سعودي خلال الأشهر التسعة الأولى من عام 2025. ويعود ذلك بشكل رئيسي إلى غياب خسائر فروق صرف العملات الأجنبية المسجلة بقيمة 57.5 مليون ريال سعودي خلال الفترة نفسها من العام السابق، بالإضافة إلى عدم تكرار تسوية التزام ضريبي غير متكرر بقيمة 29.7 مليون ريال سعودي خلال الأشهر التسعة الأولى من عام 2025، مقارنةً بمصروفات ضريبية بلغت 9.1 مليون ريال سعودي خلال الأشهر التسعة الأولى من عام 2026.
• انخفاض الإيرادات التشغيلية الأخرى بنسبة 32.9% على أساس سنوي لتصل إلى 25.2 مليون ريال سعودي خلال الأشهر التسعة الأولى من عام 2026، مقارنةً بـ 37.5 مليون ريال سعودي خلال الأشهر التسعة الأولى من عام 2025. ويعزى ذلك بشكل رئيسي إلى غياب المكاسب الرأسمالية المسجلة بقيمة 21.9 مليون ريال سعودي خلال الربع الأول من عام 2025، والتي عوّضها جزئياً تحقيق مكاسب بقيمة 9.9 مليون ريال سعودي نتيجة إعادة تقييم عقود الإيجار خلال الربع الثالث من عام 2026.
• ارتفاع صافي التكاليف التمويلية بنسبة 33.8% على أساس سنوي لتصل إلى 314.7 مليون ريال سعودي خلال الأشهر التسعة الأولى من عام 2026، مقارنةً بـ 235.1 مليون ريال سعودي خلال الأشهر التسعة الأولى من عام 2025. ويعكس هذا الارتفاع الأثر الكامل للتسهيلات التمويلية التي تم الحصول عليها خلال عام 2025.
بيان نوع تقرير مراجع الحسابات
الرأي غير المعدل
أي ملاحظة وردت في تقرير مراجع الحسابات متمثلة في فقرة أمر آخر أو تحفظ أو لفت انتباه أو امتناع عن إبداء الرأي أو رأي معارض كما ورد في تقرير مراجع الحسابات
لا يوجد
إعادة تبويب بعض أرقام المقارنة
أُعيد عرض بعض أرقام المقارنة نتيجةً لتعديلات تتعلق بفترات سابقة. للاطلاع على التفاصيل، يُرجى الرجوع إلى الإيضاح رقم (23) حول القوائم المالية الأولية الموحدة الموجزة.
معلومات اضافية
-
الملفات الملحقة
الأخبار العاجلة تصلك أولاً على تلغرام
انضم لقناتنا لتتابع أهم الأخبار فور وقوعها، بدون تعقيد.